Domain rcdk.de kaufen?
Wir ziehen mit dem Projekt
rcdk.de um.
Sind Sie am Kauf der Domain
rcdk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rcdk.de kaufen?
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
Ähnliche Suchbegriffe für Umsatzgrenze
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
Die Molekül-Küche, Sachbücher von Thomas Vilgis"Die Molekül-Küche" von Thomas Vilgis ist ein umfassendes Sachbuch, das die wissenschaftlichen Grundlagen der Lebensmittelzubereitung beleuchtet. Es verbindet die Disziplinen der Chemie und Physik mit der Kunst des Kochens und bietet einen tiefen Einblick in die molekulare Gastronomie. Der Autor, ein renommierter Lebensmittelchemiker, erklärt die chemischen und physikalischen Prozesse, die bei der Zubereitung von Speisen eine Rolle spielen. Das Buch richtet sich an alle, die ein besseres Verständnis für die Struktur-Wirkungs-Beziehungen von Lebensmitteln und deren funktionelle Eigenschaften entwickeln möchten. Es ist sowohl für Fachleute als auch für interessierte Laien geeignet, die ihre Kochkünste auf ein neues Niveau heben wollen. Mit 216 Seiten bietet es eine fundierte Grundlage für die Erforschung der molekularen Küche und deren Einfluss auf Geschmack und Textur von Speisen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohrer:Einführung in die BIOinformatik, Fachbücher von Horst D. LohrerDieses Lehrbuch bildet eine Brücke von der Biologie zur Bioinformatik. Die Methoden für die Erstellung klassischer Stammbäume werden zunächst resümiert, bevor DNA- und Protein-Sequenzen als digitalisierbare Merkmale den Übergang zu den Prinzipien der Bioinformatik ermöglichen. Der Vergleich von Sequenzen in Alignments bildet die Grundlage für molekulare Homologien, ermöglicht die Sequenzsuche in Datenbanken und erlaubt die Ableitung von molekularen Phylogenien. Die wesentlichen Prinzipien für moderne Anwendungen der Bioinformatik, wie Methoden von Transcriptomics und die Vorhersage von Protein-Strukturen, finden sich im letzten Kapitel. Aufgaben und ihre Lösungen ermuntern zur Anwendung der Bioinformatik und motivieren zu eigenen Fragestellungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **


Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
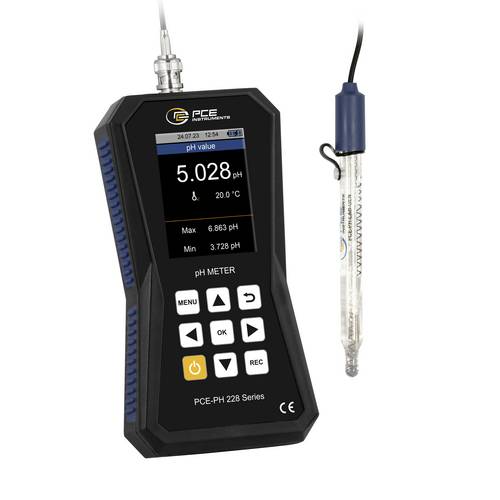
PCE Instruments Hochpräzises pH-Messgerät PCE-PH 228LAB-GEN für Chemie Pharmazie Lebensmittelindustrie RedoxDas hochpräzises pH-Messgerät steht für Präzision, Benutzerfreundlichkeit und GLP-Konformität(Gute Laborpraxis). Mit einer hochauflösenden LCD-Anzeige ermöglicht das hochpräzises pH-Messgerät eine klare und übersichtliche Darstellung der Messwerte. GLP-Konformität wird durch automatische Datenaufzeichnung und rückverfolgbare Dokumentation gewährleistet. Dabei ist eine Messung von pH- oder Redoxwert und Temperatur mit externen Sensoren möglich. Eine Permanent Measurement Verification (PMV) zeigt dem Bediener anhand eines farblichen Balkens wo sich der Messwert im Kalibrierbereich befindet um so eine Einordnung zu geben ob im richtigen Bereich gemessen wird. Die grafisch geführte Kalibrierung macht den Prozess einfach und benutzerfreundlich. Benutzer- und Probenverwaltung ermöglichen eine einfache Navigation und Einstellung der Messparameter am pH-Messgerät. Probeninformationen können gespeichert werden, um die Verwaltung und Identifizierung von Messungen zu erleichtern. Ein großzügiger interner Datenspeicher speichert umfangreiche Aufzeichnungen, ohne dass eine externe Speicherung erforderlich ist. Der USB-C-Anschluss am pH-Messgerät gewährleistet schnelle Datenübertragung und Ladevorgänge. Ein leistungsstarker LiPo-Akku ermöglicht stundenlange Messungen, bevor er wieder aufgeladen werden muss. Die Elektrode ist nachfüllbar. Der integrierte Ionenaustauscher in der Referenz verhindert die chemische Reaktion der Messlösung mit AgCl und beugt “Elektrodengiften” vor. Insgesamt repräsentiert dieses hochpräzises pH-Messgerät einen bedeutenden Schritt in der Entwicklung von Hand- und Laborinstrumenten. Die hohe Genauigkeit von ± 0,002 pH + 2 Digit, die grafisch geführte Kalibrierung, die GLP-Konformität, die Benutzer- und Probenverwaltung sowie der Datenspeicher machen es zu einem unverzichtbaren Werkzeug für Wissenschaftler, Forscher und Labortechniker, die auf präzise pH-Messungen angewiesen sind. Es verbessert nicht nur die Genauigkeit und Effizienz von Experimenten, sondern erleichtert auch den Arbeitsalltag in der Industrie, der Qualitätssicherung und im Labor.779,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Hochpräzises pH-Messgerät PCE-PH 228LAB-GEN für Chemie |Pharmazie |Lebensmittelindustrie |RedoxDas hochpräzises pH-Messgerät steht für Präzision, Benutzerfreundlichkeit und GLP-Konformität(Gute Laborpraxis). Mit einer hochauflösenden LCD-Anzeige ermöglicht das hochpräzises pH-Messgerät eine klare und übersichtliche Darstellung der Messwerte. GLP-Konformität wird durch automatische Datenaufzeichnung und rückverfolgbare Dokumentation gewährleistet. Dabei ist eine Messung von pH- oder Redoxwert und Temperatur mit externen Sensoren möglich. Eine Permanent Measurement Verification (PMV) zeigt dem Bediener anhand eines farblichen Balkens wo sich der Messwert im Kalibrierbereich befindet um so eine Einordnung zu geben ob im richtigen Bereich gemessen wird. Die grafisch geführte Kalibrierung macht den Prozess einfach und benutzerfreundlich. Benutzer- und Probenverwaltung ermöglichen eine einfache Navigation und Einstellung der Messparameter am pH-Messgerät. Probeninformationen können gespeichert werden, um die Verwaltung und Identifizierung von Messungen zu erleichtern. Ein großzügiger interner Datenspeicher speichert umfangreiche Aufzeichnungen, ohne dass eine externe Speicherung erforderlich ist. Der USB-C-Anschluss am pH-Messgerät gewährleistet schnelle Datenübertragung und Ladevorgänge. Ein leistungsstarker LiPo-Akku ermöglicht stundenlange Messungen, bevor er wieder aufgeladen werden muss. Die Elektrode ist nachfüllbar. Der integrierte Ionenaustauscher in der Referenz verhindert die chemische Reaktion der Messlösung mit AgCl und beugt "Elektrodengiften" vor.778,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Molekül-Küche, Sachbücher von Thomas Vilgis"Die Molekül-Küche" von Thomas Vilgis ist ein umfassendes Sachbuch, das die wissenschaftlichen Grundlagen der Lebensmittelzubereitung beleuchtet. Es verbindet die Disziplinen der Chemie und Physik mit der Kunst des Kochens und bietet einen tiefen Einblick in die molekulare Gastronomie. Der Autor, ein renommierter Lebensmittelchemiker, erklärt die chemischen und physikalischen Prozesse, die bei der Zubereitung von Speisen eine Rolle spielen. Das Buch richtet sich an alle, die ein besseres Verständnis für die Struktur-Wirkungs-Beziehungen von Lebensmitteln und deren funktionelle Eigenschaften entwickeln möchten. Es ist sowohl für Fachleute als auch für interessierte Laien geeignet, die ihre Kochkünste auf ein neues Niveau heben wollen. Mit 216 Seiten bietet es eine fundierte Grundlage für die Erforschung der molekularen Küche und deren Einfluss auf Geschmack und Textur von Speisen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
-
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Umsatzgrenze
-
Lohrer:Einführung in die BIOinformatik, Fachbücher von Horst D. LohrerDieses Lehrbuch bildet eine Brücke von der Biologie zur Bioinformatik. Die Methoden für die Erstellung klassischer Stammbäume werden zunächst resümiert, bevor DNA- und Protein-Sequenzen als digitalisierbare Merkmale den Übergang zu den Prinzipien der Bioinformatik ermöglichen. Der Vergleich von Sequenzen in Alignments bildet die Grundlage für molekulare Homologien, ermöglicht die Sequenzsuche in Datenbanken und erlaubt die Ableitung von molekularen Phylogenien. Die wesentlichen Prinzipien für moderne Anwendungen der Bioinformatik, wie Methoden von Transcriptomics und die Vorhersage von Protein-Strukturen, finden sich im letzten Kapitel. Aufgaben und ihre Lösungen ermuntern zur Anwendung der Bioinformatik und motivieren zu eigenen Fragestellungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merkl, Rainer: BioinformatikBioinformatik , Der Marktführer bei den Bioinformatiklehrbüchern in neuer Auflage und mit dem neuen Thema Molekulardynamik Bioinformatik ist eine Kerndisziplin in den modernen Biowssenschaften, von der Biotechnologie über die Biochemie und Molekularbiologie bis zur Molekulargenetik und Molekularmedizin. Sie ist eine essenzielle Grundlage für alle "omics"-Technologien, für die Strukturbiologie, die Systembiologie sowie die synthetische Biologie. Bioinformatik. Grundlagen, Algorithmen, Anwendungen bietet eine umfassende Einführung in die wichtigsten Methoden der Bioinformatik. Der Autor erklärt dabei sowohl die mathematischen und biologischen Grundlagen als auch die wichtigsten Software-Tools und deren Anwendungsbereiche. Schwerpunkte sind Methoden zum Sequenzvergleichs, Verfahren zur Charakterisierung von Proteinfamilien, Algorithmen zur Vorhersage von Protein- und RNA-Strukturen, Methoden des maschinellen Lernens und das Proteindesign. Für die 4. Auflage wurde der Text durchgehend aktualisiert und um ein Kapitel zur Molekulardynamik erweitert. Neu aufgenommene Exkurse zu Meilensteinen der Bioinformatik und aktuellen Anwendungsgebieten lockern den Text auf. Auf der ebenfalls komplett überarbeiteten Begleit-Webseite werden interaktive Lernmodule bereitgestellt, einschließlich mehr als 120 Übungsaufgaben, zum Teil mit Lösungen. Eine perfekte Einführung für alle Studenten der Lebenswissenschaften oder Informatik, die einen Einblick in die gängigen Methoden der Bioinformatik benötigen, sowie ein wertvoller Begleiter für alle, die bereits bioinformatische Werkzeuge nutzen und die zugrundeliegenden Konzepte verstehen möchten. , Sonstige > Gokart Teile , Auflage: 4. Auflage, Erscheinungsjahr: 20220824, Produktform: Leinen, Autoren: Merkl, Rainer, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Abbildungen: 100 schwarz-weiße und 120 farbige Abbildungen, 30 schwarz-weiße Tabellen, Keyword: Bioinformatik u. Computersimulationen in der Biowissenschaften; Biologie; Biomedizintechnik; Biostatistik; Biowissenschaften; Medizininformatik u. biomedizinische Informationstechnologie; Statistik; Statistische Genetik, Fachschema: Biochemie~Chemie / Biochemie~Bioinformatik~Informatik / Bioinformatik~Biologie / Molekularbiologie~Molekularbiologie~Biotechnologie - Biotechnik~Technologie / Biotechnologie, Fachkategorie: Biotechnologie, Bildungszweck: für die Hochschule, Imprint-Titels: Wiley-Blackwell, Warengruppe: HC/Biochemie/Biophysik, Fachkategorie: DV-gestützte Biologie/Bioinformatik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 728, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 250, Breite: 177, Höhe: 41, Gewicht: 1544, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2168379, Vorgänger EAN: 9783527338207 9783527325948 9783527306626, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **
-
Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
-
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.