Domain rcdk.de kaufen?
Wir ziehen mit dem Projekt
rcdk.de um.
Sind Sie am Kauf der Domain
rcdk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rcdk.de kaufen?
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
Ähnliche Suchbegriffe für Kalkulatorische
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohrer:Einführung in die BIOinformatik, Fachbücher von Horst D. LohrerDieses Lehrbuch bildet eine Brücke von der Biologie zur Bioinformatik. Die Methoden für die Erstellung klassischer Stammbäume werden zunächst resümiert, bevor DNA- und Protein-Sequenzen als digitalisierbare Merkmale den Übergang zu den Prinzipien der Bioinformatik ermöglichen. Der Vergleich von Sequenzen in Alignments bildet die Grundlage für molekulare Homologien, ermöglicht die Sequenzsuche in Datenbanken und erlaubt die Ableitung von molekularen Phylogenien. Die wesentlichen Prinzipien für moderne Anwendungen der Bioinformatik, wie Methoden von Transcriptomics und die Vorhersage von Protein-Strukturen, finden sich im letzten Kapitel. Aufgaben und ihre Lösungen ermuntern zur Anwendung der Bioinformatik und motivieren zu eigenen Fragestellungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
-
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
Warum sind kalkulatorische Zinsen Anderskosten?
Kalkulatorische Zinsen sind Anderskosten, da sie keine tatsächlichen Zahlungen darstellen, sondern vielmehr eine interne Verrechnung von Kapitalkosten für die Nutzung des Eigenkapitals oder Fremdkapitals eines Unternehmens sind. Anders als bei tatsächlichen Zinszahlungen an externe Gläubiger oder Investoren, dienen kalkulatorische Zinsen dazu, die Opportunitätskosten des eingesetzten Kapitals zu berücksichtigen. Sie sind somit eine kalkulatorische Größe, die bei der internen Kostenrechnung zur Ermittlung des betriebswirtschaftlichen Erfolgs herangezogen wird. Letztendlich sind kalkulatorische Zinsen daher eine spezielle Form von Kosten, die nicht direkt in Form von Zahlungen an Dritte anfallen, sondern intern zur Bewertung der Wirtschaftlichkeit eines Unternehmens dienen. **
Warum werden kalkulatorische Zinsen berechnet?
Kalkulatorische Zinsen werden berechnet, um die Kosten des eingesetzten Eigenkapitals in einem Unternehmen zu berücksichtigen. Da Eigenkapital eine Opportunitätskosten verursacht, indem es nicht anderweitig investiert werden kann, werden kalkulatorische Zinsen als Ausgleich für diese entgangenen Erträge angesehen. Durch die Berechnung kalkulatorischer Zinsen wird die Gesamtkalkulation eines Unternehmens genauer und die tatsächlichen Kosten der Eigenkapitalnutzung werden transparenter dargestellt. Dies ermöglicht es den Unternehmen, fundierte Entscheidungen über Investitionen und Finanzierungen zu treffen und ihre Rentabilität besser zu bewerten. Letztendlich dienen kalkulatorische Zinsen dazu, die Wirtschaftlichkeit eines Unternehmens realistisch zu bewerten und eine angemessene Rendite auf das eingesetzte Kapital zu erzielen. **
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
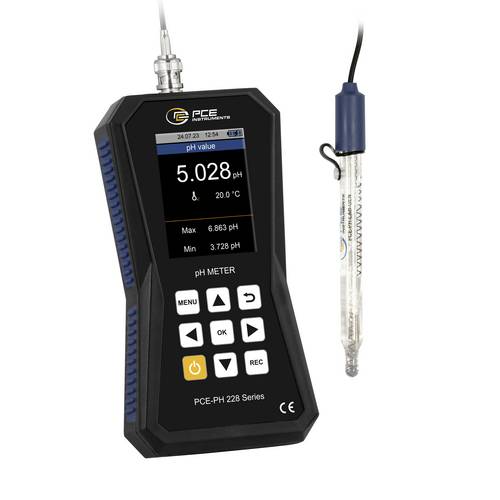
PCE Instruments Hochpräzises pH-Messgerät PCE-PH 228LAB-GEN für Chemie |Pharmazie |Lebensmittelindustrie |RedoxDas hochpräzises pH-Messgerät steht für Präzision, Benutzerfreundlichkeit und GLP-Konformität(Gute Laborpraxis). Mit einer hochauflösenden LCD-Anzeige ermöglicht das hochpräzises pH-Messgerät eine klare und übersichtliche Darstellung der Messwerte. GLP-Konformität wird durch automatische Datenaufzeichnung und rückverfolgbare Dokumentation gewährleistet. Dabei ist eine Messung von pH- oder Redoxwert und Temperatur mit externen Sensoren möglich. Eine Permanent Measurement Verification (PMV) zeigt dem Bediener anhand eines farblichen Balkens wo sich der Messwert im Kalibrierbereich befindet um so eine Einordnung zu geben ob im richtigen Bereich gemessen wird. Die grafisch geführte Kalibrierung macht den Prozess einfach und benutzerfreundlich. Benutzer- und Probenverwaltung ermöglichen eine einfache Navigation und Einstellung der Messparameter am pH-Messgerät. Probeninformationen können gespeichert werden, um die Verwaltung und Identifizierung von Messungen zu erleichtern. Ein großzügiger interner Datenspeicher speichert umfangreiche Aufzeichnungen, ohne dass eine externe Speicherung erforderlich ist. Der USB-C-Anschluss am pH-Messgerät gewährleistet schnelle Datenübertragung und Ladevorgänge. Ein leistungsstarker LiPo-Akku ermöglicht stundenlange Messungen, bevor er wieder aufgeladen werden muss. Die Elektrode ist nachfüllbar. Der integrierte Ionenaustauscher in der Referenz verhindert die chemische Reaktion der Messlösung mit AgCl und beugt "Elektrodengiften" vor.778,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Hochpräzises pH-Messgerät PCE-PH 228LAB-GEN-ICA ISO-Zertifikat Chemie Pharmazie LebensmittelindustrieDas hochpräzises pH-Messgerät steht für Präzision, Benutzerfreundlichkeit und GLP-Konformität(Gute Laborpraxis). Mit einer hochauflösenden LCD-Anzeige ermöglicht das hochpräzises pH-Messgerät eine klare und übersichtliche Darstellung der Messwerte. GLP-Konformität wird durch automatische Datenaufzeichnung und rückverfolgbare Dokumentation gewährleistet. Dabei ist eine Messung von pH- oder Redoxwert und Temperatur mit externen Sensoren möglich. Eine Permanent Measurement Verification (PMV) zeigt dem Bediener anhand eines farblichen Balkens wo sich der Messwert im Kalibrierbereich befindet um so eine Einordnung zu geben ob im richtigen Bereich gemessen wird. Die grafisch geführte Kalibrierung macht den Prozess einfach und benutzerfreundlich. Benutzer- und Probenverwaltung ermöglichen eine einfache Navigation und Einstellung der Messparameter am pH-Messgerät. Probeninformationen können gespeichert werden, um die Verwaltung und Identifizierung von Messungen zu erleichtern. Ein großzügiger interner Datenspeicher speichert umfangreiche Aufzeichnungen, ohne dass eine externe Speicherung erforderlich ist. Der USB-C-Anschluss am pH-Messgerät gewährleistet schnelle Datenübertragung und Ladevorgänge. Ein leistungsstarker LiPo-Akku ermöglicht stundenlange Messungen, bevor er wieder aufgeladen werden muss. Die Elektrode ist nachfüllbar. Der integrierte Ionenaustauscher in der Referenz verhindert die chemische Reaktion der Messlösung mit AgCl und beugt “Elektrodengiften” vor. Insgesamt repräsentiert dieses hochpräzises pH-Messgerät einen bedeutenden Schritt in der Entwicklung von Hand- und Laborinstrumenten. Die hohe Genauigkeit von ± 0,002 pH + 2 Digit, die grafisch geführte Kalibrierung, die GLP-Konformität, die Benutzer- und Probenverwaltung sowie der Datenspeicher machen es zu einem unverzichtbaren Werkzeug für Wissenschaftler, Forscher und Labortechniker, die auf präzise pH-Messungen angewiesen sind. Es verbessert nicht nur die Genauigkeit und Effizienz von Experimenten, sondern erleichtert auch den Arbeitsalltag in der Industrie, der Qualitätssicherung und im Labor.965,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohrer:Einführung in die BIOinformatik, Fachbücher von Horst D. LohrerDieses Lehrbuch bildet eine Brücke von der Biologie zur Bioinformatik. Die Methoden für die Erstellung klassischer Stammbäume werden zunächst resümiert, bevor DNA- und Protein-Sequenzen als digitalisierbare Merkmale den Übergang zu den Prinzipien der Bioinformatik ermöglichen. Der Vergleich von Sequenzen in Alignments bildet die Grundlage für molekulare Homologien, ermöglicht die Sequenzsuche in Datenbanken und erlaubt die Ableitung von molekularen Phylogenien. Die wesentlichen Prinzipien für moderne Anwendungen der Bioinformatik, wie Methoden von Transcriptomics und die Vorhersage von Protein-Strukturen, finden sich im letzten Kapitel. Aufgaben und ihre Lösungen ermuntern zur Anwendung der Bioinformatik und motivieren zu eigenen Fragestellungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
Ähnliche Suchbegriffe für Kalkulatorische
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Realencyclopadie der gesammten Pharmazie, Fachbücher von Ewald GeisslerRealencyclopädie der gesammten Pharmazie ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe aus dem Jahr 1886. Hansebooks ist Herausgeber von Literatur zu unterschiedlichen Themengebieten wie Forschung und Wissenschaft, Reisen und Expeditionen, Kochen und Ernährung, Medizin und weiteren Genres. Der Schwerpunkt des Verlages liegt auf dem Erhalt historischer Literatur. Viele Werke historischer Schriftsteller und Wissenschaftler sind heute nur noch als Antiquitäten erhältlich. Hansebooks verlegt diese Bücher neu und trägt damit zum Erhalt selten gewordener Literatur und historischem Wissen auch für die Zukunft bei.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Norsan Fettsäure-Analyse 1 STProdukteigenschaften: NORSAN Fettsäure-Analyse Bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Produktbeschreibung: NORSAN Fettsäure-Analyse bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Gemessen werden 26 Fettsäuren sowie der Omega-3-Index das Omega-6/3-Verhältnis und der Trans-Fett-Anteil. Die Analytik erfolgt nach einem standardisierten und qualitätsgesicherten Verfahren in einem unabhängigen Labor. Inhalt: 1 Testkit Anleitung Analyse-ID Bogen Folienbeutel Kontaktaktivierte Lanzette Pflaster Testkarte Rücksendeumschlag Anwendung: Mit der NORSAN Fettsäure-Analyse lässt sich der Bedarf an Omega-3 ganz einfach mit einigen Tropfen Blut aus der Fingerbeere messen. Das Set enthält alle Materialien zur Durchführung der Blutentnahme und Einsendung der Probe. Hinweis: In der NORSAN Fettsäure-Analyse ist ein frankierter Rücksendeumschlag enthalten. Bitte kontrollieren Sie vor dem Einsenden, ob dieser ausreichend frankiert ist. Quelle: www.norsan.de und Angaben der Packungsbeilage Stand: 08/202475,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
-
Warum sind kalkulatorische Zinsen Anderskosten?
Kalkulatorische Zinsen sind Anderskosten, da sie keine tatsächlichen Zahlungen darstellen, sondern vielmehr eine interne Verrechnung von Kapitalkosten für die Nutzung des Eigenkapitals oder Fremdkapitals eines Unternehmens sind. Anders als bei tatsächlichen Zinszahlungen an externe Gläubiger oder Investoren, dienen kalkulatorische Zinsen dazu, die Opportunitätskosten des eingesetzten Kapitals zu berücksichtigen. Sie sind somit eine kalkulatorische Größe, die bei der internen Kostenrechnung zur Ermittlung des betriebswirtschaftlichen Erfolgs herangezogen wird. Letztendlich sind kalkulatorische Zinsen daher eine spezielle Form von Kosten, die nicht direkt in Form von Zahlungen an Dritte anfallen, sondern intern zur Bewertung der Wirtschaftlichkeit eines Unternehmens dienen. **
-
Warum werden kalkulatorische Zinsen berechnet?
Kalkulatorische Zinsen werden berechnet, um die Kosten des eingesetzten Eigenkapitals in einem Unternehmen zu berücksichtigen. Da Eigenkapital eine Opportunitätskosten verursacht, indem es nicht anderweitig investiert werden kann, werden kalkulatorische Zinsen als Ausgleich für diese entgangenen Erträge angesehen. Durch die Berechnung kalkulatorischer Zinsen wird die Gesamtkalkulation eines Unternehmens genauer und die tatsächlichen Kosten der Eigenkapitalnutzung werden transparenter dargestellt. Dies ermöglicht es den Unternehmen, fundierte Entscheidungen über Investitionen und Finanzierungen zu treffen und ihre Rentabilität besser zu bewerten. Letztendlich dienen kalkulatorische Zinsen dazu, die Wirtschaftlichkeit eines Unternehmens realistisch zu bewerten und eine angemessene Rendite auf das eingesetzte Kapital zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.