Domain rcdk.de kaufen?
Wir ziehen mit dem Projekt
rcdk.de um.
Sind Sie am Kauf der Domain
rcdk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rcdk.de kaufen?
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Die Molekül-Küche, Sachbücher von Thomas Vilgis"Die Molekül-Küche" von Thomas Vilgis ist ein umfassendes Sachbuch, das die wissenschaftlichen Grundlagen der Lebensmittelzubereitung beleuchtet. Es verbindet die Disziplinen der Chemie und Physik mit der Kunst des Kochens und bietet einen tiefen Einblick in die molekulare Gastronomie. Der Autor, ein renommierter Lebensmittelchemiker, erklärt die chemischen und physikalischen Prozesse, die bei der Zubereitung von Speisen eine Rolle spielen. Das Buch richtet sich an alle, die ein besseres Verständnis für die Struktur-Wirkungs-Beziehungen von Lebensmitteln und deren funktionelle Eigenschaften entwickeln möchten. Es ist sowohl für Fachleute als auch für interessierte Laien geeignet, die ihre Kochkünste auf ein neues Niveau heben wollen. Mit 216 Seiten bietet es eine fundierte Grundlage für die Erforschung der molekularen Küche und deren Einfluss auf Geschmack und Textur von Speisen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohrer:Einführung in die BIOinformatik, Fachbücher von Horst D. LohrerDieses Lehrbuch bildet eine Brücke von der Biologie zur Bioinformatik. Die Methoden für die Erstellung klassischer Stammbäume werden zunächst resümiert, bevor DNA- und Protein-Sequenzen als digitalisierbare Merkmale den Übergang zu den Prinzipien der Bioinformatik ermöglichen. Der Vergleich von Sequenzen in Alignments bildet die Grundlage für molekulare Homologien, ermöglicht die Sequenzsuche in Datenbanken und erlaubt die Ableitung von molekularen Phylogenien. Die wesentlichen Prinzipien für moderne Anwendungen der Bioinformatik, wie Methoden von Transcriptomics und die Vorhersage von Protein-Strukturen, finden sich im letzten Kapitel. Aufgaben und ihre Lösungen ermuntern zur Anwendung der Bioinformatik und motivieren zu eigenen Fragestellungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **


Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
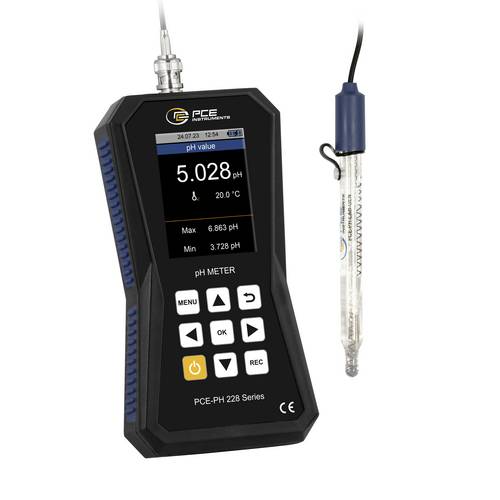
PCE Instruments Hochpräzises pH-Messgerät PCE-PH 228LAB-GEN für Chemie Pharmazie Lebensmittelindustrie RedoxDas hochpräzises pH-Messgerät steht für Präzision, Benutzerfreundlichkeit und GLP-Konformität(Gute Laborpraxis). Mit einer hochauflösenden LCD-Anzeige ermöglicht das hochpräzises pH-Messgerät eine klare und übersichtliche Darstellung der Messwerte. GLP-Konformität wird durch automatische Datenaufzeichnung und rückverfolgbare Dokumentation gewährleistet. Dabei ist eine Messung von pH- oder Redoxwert und Temperatur mit externen Sensoren möglich. Eine Permanent Measurement Verification (PMV) zeigt dem Bediener anhand eines farblichen Balkens wo sich der Messwert im Kalibrierbereich befindet um so eine Einordnung zu geben ob im richtigen Bereich gemessen wird. Die grafisch geführte Kalibrierung macht den Prozess einfach und benutzerfreundlich. Benutzer- und Probenverwaltung ermöglichen eine einfache Navigation und Einstellung der Messparameter am pH-Messgerät. Probeninformationen können gespeichert werden, um die Verwaltung und Identifizierung von Messungen zu erleichtern. Ein großzügiger interner Datenspeicher speichert umfangreiche Aufzeichnungen, ohne dass eine externe Speicherung erforderlich ist. Der USB-C-Anschluss am pH-Messgerät gewährleistet schnelle Datenübertragung und Ladevorgänge. Ein leistungsstarker LiPo-Akku ermöglicht stundenlange Messungen, bevor er wieder aufgeladen werden muss. Die Elektrode ist nachfüllbar. Der integrierte Ionenaustauscher in der Referenz verhindert die chemische Reaktion der Messlösung mit AgCl und beugt “Elektrodengiften” vor. Insgesamt repräsentiert dieses hochpräzises pH-Messgerät einen bedeutenden Schritt in der Entwicklung von Hand- und Laborinstrumenten. Die hohe Genauigkeit von ± 0,002 pH + 2 Digit, die grafisch geführte Kalibrierung, die GLP-Konformität, die Benutzer- und Probenverwaltung sowie der Datenspeicher machen es zu einem unverzichtbaren Werkzeug für Wissenschaftler, Forscher und Labortechniker, die auf präzise pH-Messungen angewiesen sind. Es verbessert nicht nur die Genauigkeit und Effizienz von Experimenten, sondern erleichtert auch den Arbeitsalltag in der Industrie, der Qualitätssicherung und im Labor.779,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Hochpräzises pH-Messgerät PCE-PH 228LAB-GEN für Chemie |Pharmazie |Lebensmittelindustrie |RedoxDas hochpräzises pH-Messgerät steht für Präzision, Benutzerfreundlichkeit und GLP-Konformität(Gute Laborpraxis). Mit einer hochauflösenden LCD-Anzeige ermöglicht das hochpräzises pH-Messgerät eine klare und übersichtliche Darstellung der Messwerte. GLP-Konformität wird durch automatische Datenaufzeichnung und rückverfolgbare Dokumentation gewährleistet. Dabei ist eine Messung von pH- oder Redoxwert und Temperatur mit externen Sensoren möglich. Eine Permanent Measurement Verification (PMV) zeigt dem Bediener anhand eines farblichen Balkens wo sich der Messwert im Kalibrierbereich befindet um so eine Einordnung zu geben ob im richtigen Bereich gemessen wird. Die grafisch geführte Kalibrierung macht den Prozess einfach und benutzerfreundlich. Benutzer- und Probenverwaltung ermöglichen eine einfache Navigation und Einstellung der Messparameter am pH-Messgerät. Probeninformationen können gespeichert werden, um die Verwaltung und Identifizierung von Messungen zu erleichtern. Ein großzügiger interner Datenspeicher speichert umfangreiche Aufzeichnungen, ohne dass eine externe Speicherung erforderlich ist. Der USB-C-Anschluss am pH-Messgerät gewährleistet schnelle Datenübertragung und Ladevorgänge. Ein leistungsstarker LiPo-Akku ermöglicht stundenlange Messungen, bevor er wieder aufgeladen werden muss. Die Elektrode ist nachfüllbar. Der integrierte Ionenaustauscher in der Referenz verhindert die chemische Reaktion der Messlösung mit AgCl und beugt "Elektrodengiften" vor.778,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Molekül-Küche, Sachbücher von Thomas Vilgis"Die Molekül-Küche" von Thomas Vilgis ist ein umfassendes Sachbuch, das die wissenschaftlichen Grundlagen der Lebensmittelzubereitung beleuchtet. Es verbindet die Disziplinen der Chemie und Physik mit der Kunst des Kochens und bietet einen tiefen Einblick in die molekulare Gastronomie. Der Autor, ein renommierter Lebensmittelchemiker, erklärt die chemischen und physikalischen Prozesse, die bei der Zubereitung von Speisen eine Rolle spielen. Das Buch richtet sich an alle, die ein besseres Verständnis für die Struktur-Wirkungs-Beziehungen von Lebensmitteln und deren funktionelle Eigenschaften entwickeln möchten. Es ist sowohl für Fachleute als auch für interessierte Laien geeignet, die ihre Kochkünste auf ein neues Niveau heben wollen. Mit 216 Seiten bietet es eine fundierte Grundlage für die Erforschung der molekularen Küche und deren Einfluss auf Geschmack und Textur von Speisen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Lohrer:Einführung in die BIOinformatik, Fachbücher von Horst D. LohrerDieses Lehrbuch bildet eine Brücke von der Biologie zur Bioinformatik. Die Methoden für die Erstellung klassischer Stammbäume werden zunächst resümiert, bevor DNA- und Protein-Sequenzen als digitalisierbare Merkmale den Übergang zu den Prinzipien der Bioinformatik ermöglichen. Der Vergleich von Sequenzen in Alignments bildet die Grundlage für molekulare Homologien, ermöglicht die Sequenzsuche in Datenbanken und erlaubt die Ableitung von molekularen Phylogenien. Die wesentlichen Prinzipien für moderne Anwendungen der Bioinformatik, wie Methoden von Transcriptomics und die Vorhersage von Protein-Strukturen, finden sich im letzten Kapitel. Aufgaben und ihre Lösungen ermuntern zur Anwendung der Bioinformatik und motivieren zu eigenen Fragestellungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merkl, Rainer: BioinformatikBioinformatik , Der Marktführer bei den Bioinformatiklehrbüchern in neuer Auflage und mit dem neuen Thema Molekulardynamik Bioinformatik ist eine Kerndisziplin in den modernen Biowssenschaften, von der Biotechnologie über die Biochemie und Molekularbiologie bis zur Molekulargenetik und Molekularmedizin. Sie ist eine essenzielle Grundlage für alle "omics"-Technologien, für die Strukturbiologie, die Systembiologie sowie die synthetische Biologie. Bioinformatik. Grundlagen, Algorithmen, Anwendungen bietet eine umfassende Einführung in die wichtigsten Methoden der Bioinformatik. Der Autor erklärt dabei sowohl die mathematischen und biologischen Grundlagen als auch die wichtigsten Software-Tools und deren Anwendungsbereiche. Schwerpunkte sind Methoden zum Sequenzvergleichs, Verfahren zur Charakterisierung von Proteinfamilien, Algorithmen zur Vorhersage von Protein- und RNA-Strukturen, Methoden des maschinellen Lernens und das Proteindesign. Für die 4. Auflage wurde der Text durchgehend aktualisiert und um ein Kapitel zur Molekulardynamik erweitert. Neu aufgenommene Exkurse zu Meilensteinen der Bioinformatik und aktuellen Anwendungsgebieten lockern den Text auf. Auf der ebenfalls komplett überarbeiteten Begleit-Webseite werden interaktive Lernmodule bereitgestellt, einschließlich mehr als 120 Übungsaufgaben, zum Teil mit Lösungen. Eine perfekte Einführung für alle Studenten der Lebenswissenschaften oder Informatik, die einen Einblick in die gängigen Methoden der Bioinformatik benötigen, sowie ein wertvoller Begleiter für alle, die bereits bioinformatische Werkzeuge nutzen und die zugrundeliegenden Konzepte verstehen möchten. , Sonstige > Gokart Teile , Auflage: 4. Auflage, Erscheinungsjahr: 20220824, Produktform: Leinen, Autoren: Merkl, Rainer, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Abbildungen: 100 schwarz-weiße und 120 farbige Abbildungen, 30 schwarz-weiße Tabellen, Keyword: Bioinformatik u. Computersimulationen in der Biowissenschaften; Biologie; Biomedizintechnik; Biostatistik; Biowissenschaften; Medizininformatik u. biomedizinische Informationstechnologie; Statistik; Statistische Genetik, Fachschema: Biochemie~Chemie / Biochemie~Bioinformatik~Informatik / Bioinformatik~Biologie / Molekularbiologie~Molekularbiologie~Biotechnologie - Biotechnik~Technologie / Biotechnologie, Fachkategorie: Biotechnologie, Bildungszweck: für die Hochschule, Imprint-Titels: Wiley-Blackwell, Warengruppe: HC/Biochemie/Biophysik, Fachkategorie: DV-gestützte Biologie/Bioinformatik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 728, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 250, Breite: 177, Höhe: 41, Gewicht: 1544, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2168379, Vorgänger EAN: 9783527338207 9783527325948 9783527306626, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.